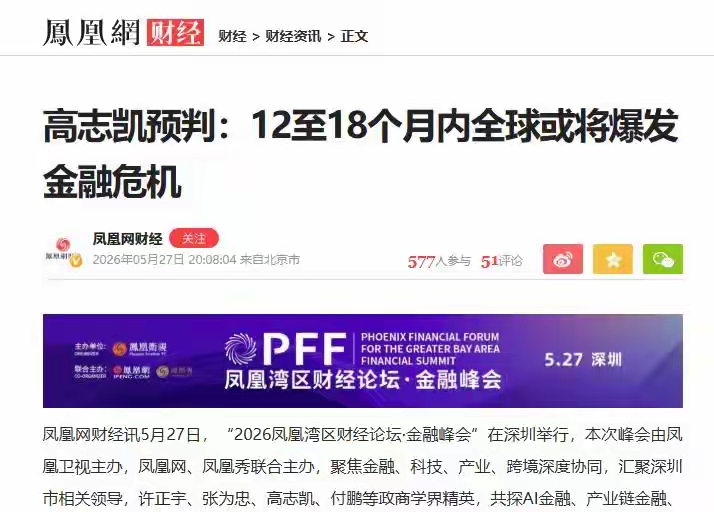
最近财经圈,高志凯的预警引发了很多人的讨论。他多次在公开论坛提醒大家,风险窗口就在2026年底至2027年上半年,全球有可能迎来一场力度不小的金融风暴,冲击甚至会远超2008年的危机。
值得一提的是,这不是他随口一说。从去年年底开始,他就持续发出风险提示,达沃斯论坛、深圳财经论坛、厦门投洽会,好几次场合,都反复重申这个判断,时间节点、风险逻辑前后一致。在他看来,就算没有地缘冲突火上浇油,这些堆积已久的风险,到了这个时间段,也有集中释放的可能。
很多人好奇,他担心的雷,到底是什么?
第一个,就是炒得火热的AI泡沫。这两年全球资本疯狂涌入算力、芯片、大模型赛道,大把资金砸进去扩张。不少项目烧钱速度飞快,但短期很难产生匹配的现金流。一旦市场信心松动,大家不再愿意为高估值买单,科技股很容易出现剧烈跳水,而科技板块又是全球资本市场的风向标,它一震荡,股市、债市都会跟着受牵连。
第二个巨大隐患,是美债的债务压力。美国债务规模不断走高,叠加持续偏高的利率,每年光是支付的利息,就是一笔天文数字。高利率之下,很多国家、企业的美元债务陆续到期,还债压力陡增。一旦出现集中违约,恐慌情绪会快速在全世界蔓延,很多依赖美元融资的经济体,会最先承受冲击。
当然,他也客观提到,风暴如果到来,国内市场很难完全独善其身,但我们的缓冲空间会更大。完整的工业体系、庞大的内需市场,还有相对充足的政策工具箱,都是我们抵御外部冲击的底气,不会被外部风浪直接冲垮。
不过,现在只是预判不等于定论。他说的是“有可能、大概率”,不是板上钉钉、一定会准时爆发。很多普通人看到这类消息,第一反应就是恐慌,因为这几年,感觉生意越来越难做。周末的时候,我走了一圈杭州四季青,原来门庭若市的,现在是冷冷清清,商家们就靠着老客户维持生计。
如果真的爆发金融危机,对咱们普通人来说,要提前做好防守了。首先,手里备好家庭应急金,留够半年到一年的生活费,保证现金流不断;其次,远离高杠杆,不要借钱炒股、追高热门资产;资产尽量分散,不要把所有积蓄押在同一个理财产品、同一只股票上;高风险的投资,适当降低仓位,稳字当头。
资本市场永远充满不确定性。大佬的预判,更像是给我们敲响的一记警钟,而不是一份灾难通知单。
市场顺风顺水的时候,大家很容易忘记风险;正是这种预警,提醒我们,赚钱的时候别贪心,守住本金,永远是第一位的。